Domain owcp.de kaufen?
Wir ziehen mit dem Projekt
owcp.de um.
Sind Sie am Kauf der Domain
owcp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain owcp.de kaufen?
Wie lange muss man Meldungen zur Sozialversicherung aufbewahren?
Meldungen zur Sozialversicherung müssen in der Regel mindestens 2 Jahre lang aufbewahrt werden. Diese Frist beginnt am Ende des Kalenderjahres, in dem die Meldung erstellt wurde. Es ist jedoch ratsam, die Unterlagen länger aufzubewahren, da es in einigen Fällen zu Nachprüfungen oder Prüfungen kommen kann, die eine längere Aufbewahrung erfordern. Es ist wichtig, die gesetzlichen Aufbewahrungsfristen einzuhalten, um im Falle einer Prüfung oder eines Rechtsstreits alle erforderlichen Unterlagen vorlegen zu können. Es empfiehlt sich daher, Meldungen zur Sozialversicherung für mindestens 10 Jahre aufzubewahren. **
Wie lange muss ich eine gekündigte Versicherung aufbewahren?
Wie lange du eine gekündigte Versicherung aufbewahren musst, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird empfohlen, alle Unterlagen mindestens fünf Jahre lang aufzubewahren, um eventuelle Rückfragen oder Streitigkeiten klären zu können. Es ist jedoch ratsam, sich bei Bedarf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass du die gesetzlichen Aufbewahrungsfristen einhältst. Darüber hinaus kann es je nach Art der Versicherung und individuellen Umständen sinnvoll sein, die Unterlagen länger aufzubewahren. Es ist wichtig, die entsprechenden Dokumente sicher und geordnet aufzubewahren, um im Bedarfsfall schnell darauf zugreifen zu können. **


Ähnliche Suchbegriffe für Aufbewahren
Top-Angebote
Produkte zum Begriff Aufbewahren:
-
Le Creuset Poterie Aufbewahren Topf für Kochkellen Ofenrot 15 cm Poterie Aufbewahren 71501110900001Jetzt bei porzellantreff.de: Le Creuset Poterie Aufbewahren Topf für Kochkellen Ofenrot 15 cm Poterie Aufbewahren 71501110900001 online kaufen29,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
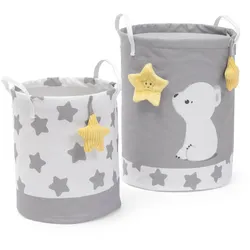
Chicco - 2IN1 SPIELKOERBE - AUFBEWAHREN & SPIELENDie 2in1 Spielkörbe verbinden praktische Aufbewahrung mit pädagogischem Spielwert und fördern spielerisch die Sinne und motorischen Fähigkeiten von Kindern ab 12 Monaten. Zwei unterschiedlich große Körbe mit 25 x H 30 cm und 30 x H 40 cm bieten vielseitige Einsatzmöglichkeiten, der kleinere Korb enthält einen Stern mit Rassel, der größere zusätzlich Knisterfolie und eine weitere Rassel. Verschiedene Materialien regen den Tastsinn an, während Knisterelemente, Quietsche und Rasseln die auditive Wahrnehmung stimulieren. Die 2in1 Spielkörbe unterstützen spielerisches Entdecken, Feinmotorik und Neugier und verbinden praktischen Nutzen mit interaktivem Spielspaß.24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter



-
Was zahlt die private Unfallversicherung bei Arbeitsunfall?
Was zahlt die private Unfallversicherung bei Arbeitsunfall? Die private Unfallversicherung zahlt in der Regel eine Invaliditätsleistung, wenn durch den Arbeitsunfall dauerhafte körperliche oder geistige Beeinträchtigungen entstehen. Zudem können auch Behandlungskosten, Rehabilitationsmaßnahmen und eventuell sogar eine Unfallrente abgedeckt sein. Es ist wichtig, die genauen Leistungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter variieren können. Im Falle eines Arbeitsunfalls sollte der Versicherer umgehend informiert werden, um Ansprüche geltend machen zu können. **
-
Was zahlt die Unfallversicherung bei einem Arbeitsunfall?
Was zahlt die Unfallversicherung bei einem Arbeitsunfall? Die Unfallversicherung zahlt in der Regel die Kosten für die medizinische Behandlung, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Beeinträchtigungen. Zudem können auch Leistungen für Hilfsmittel, wie beispielsweise Rollstühle oder Prothesen, übernommen werden. Die Höhe der Leistungen hängt von der Schwere des Unfalls und den individuellen Umständen ab. Es ist wichtig, dass der Arbeitsunfall umgehend der Unfallversicherung gemeldet wird, um die Leistungsansprüche geltend machen zu können. **
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Wer zahlt die Sozialversicherung bei Krankengeld?
Die Sozialversicherung bei Krankengeld wird in der Regel von der Krankenkasse des Arbeitnehmers übernommen. Der Arbeitgeber zahlt während der Krankheitsphase weiterhin den Arbeitgeberanteil zur Sozialversicherung. Der Arbeitnehmer selbst muss in der Regel keine Beiträge zur Sozialversicherung während des Krankengeldbezugs zahlen. Es ist wichtig, dass der Arbeitnehmer rechtzeitig alle erforderlichen Unterlagen bei seiner Krankenkasse einreicht, um das Krankengeld zu erhalten. In einigen Fällen kann es auch vorkommen, dass die Rentenversicherung oder die Unfallversicherung für das Krankengeld zuständig ist, je nach Ursache der Krankheit oder des Unfalls. **
Wer zahlt das Krankengeld bei einem Arbeitsunfall?
Das Krankengeld bei einem Arbeitsunfall wird in der Regel von der gesetzlichen Unfallversicherung gezahlt. Diese Versicherung ist für die finanzielle Absicherung von Arbeitsunfällen zuständig und übernimmt die Kosten für die medizinische Behandlung sowie das Krankengeld. Arbeitnehmer sind automatisch über ihren Arbeitgeber bei der gesetzlichen Unfallversicherung versichert. In einigen Fällen kann auch die Krankenkasse das Krankengeld bei einem Arbeitsunfall übernehmen, wenn die gesetzliche Unfallversicherung nicht zuständig ist. Es ist wichtig, den Arbeitsunfall umgehend zu melden und alle notwendigen Schritte zur Beantragung des Krankengeldes einzuleiten. **
Welche Leistungen gewährt die gesetzliche Unfallversicherung bei einem tödlichen Arbeitsunfall?
Welche Leistungen gewährt die gesetzliche Unfallversicherung bei einem tödlichen Arbeitsunfall? Die gesetzliche Unfallversicherung gewährt in solchen Fällen unter anderem eine Hinterbliebenenrente für die Familie des Verstorbenen. Zudem werden die Kosten für die Bestattung übernommen. Auch eventuelle Ausbildungs- oder Rentenansprüche der Hinterbliebenen können geltend gemacht werden. Darüber hinaus können auch Unterstützungsleistungen für die Kinder des Verstorbenen in Anspruch genommen werden. **
Top-Angebote
Produkte zum Begriff Aufbewahren:
-
Le Creuset Poterie Aufbewahren Topf für Kochkellen Ofenrot 15 cm Poterie Aufbewahren 71501110900001Jetzt bei porzellantreff.de: Le Creuset Poterie Aufbewahren Topf für Kochkellen Ofenrot 15 cm Poterie Aufbewahren 71501110900001 online kaufen29,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Chicco - 2IN1 SPIELKOERBE - AUFBEWAHREN & SPIELENDie 2in1 Spielkörbe verbinden praktische Aufbewahrung mit pädagogischem Spielwert und fördern spielerisch die Sinne und motorischen Fähigkeiten von Kindern ab 12 Monaten. Zwei unterschiedlich große Körbe mit 25 x H 30 cm und 30 x H 40 cm bieten vielseitige Einsatzmöglichkeiten, der kleinere Korb enthält einen Stern mit Rassel, der größere zusätzlich Knisterfolie und eine weitere Rassel. Verschiedene Materialien regen den Tastsinn an, während Knisterelemente, Quietsche und Rasseln die auditive Wahrnehmung stimulieren. Die 2in1 Spielkörbe unterstützen spielerisches Entdecken, Feinmotorik und Neugier und verbinden praktischen Nutzen mit interaktivem Spielspaß.24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie lange muss man Meldungen zur Sozialversicherung aufbewahren?
Meldungen zur Sozialversicherung müssen in der Regel mindestens 2 Jahre lang aufbewahrt werden. Diese Frist beginnt am Ende des Kalenderjahres, in dem die Meldung erstellt wurde. Es ist jedoch ratsam, die Unterlagen länger aufzubewahren, da es in einigen Fällen zu Nachprüfungen oder Prüfungen kommen kann, die eine längere Aufbewahrung erfordern. Es ist wichtig, die gesetzlichen Aufbewahrungsfristen einzuhalten, um im Falle einer Prüfung oder eines Rechtsstreits alle erforderlichen Unterlagen vorlegen zu können. Es empfiehlt sich daher, Meldungen zur Sozialversicherung für mindestens 10 Jahre aufzubewahren. **
-
Wie lange muss ich eine gekündigte Versicherung aufbewahren?
Wie lange du eine gekündigte Versicherung aufbewahren musst, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird empfohlen, alle Unterlagen mindestens fünf Jahre lang aufzubewahren, um eventuelle Rückfragen oder Streitigkeiten klären zu können. Es ist jedoch ratsam, sich bei Bedarf von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass du die gesetzlichen Aufbewahrungsfristen einhältst. Darüber hinaus kann es je nach Art der Versicherung und individuellen Umständen sinnvoll sein, die Unterlagen länger aufzubewahren. Es ist wichtig, die entsprechenden Dokumente sicher und geordnet aufzubewahren, um im Bedarfsfall schnell darauf zugreifen zu können. **
-
Was zahlt die private Unfallversicherung bei Arbeitsunfall?
Was zahlt die private Unfallversicherung bei Arbeitsunfall? Die private Unfallversicherung zahlt in der Regel eine Invaliditätsleistung, wenn durch den Arbeitsunfall dauerhafte körperliche oder geistige Beeinträchtigungen entstehen. Zudem können auch Behandlungskosten, Rehabilitationsmaßnahmen und eventuell sogar eine Unfallrente abgedeckt sein. Es ist wichtig, die genauen Leistungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter variieren können. Im Falle eines Arbeitsunfalls sollte der Versicherer umgehend informiert werden, um Ansprüche geltend machen zu können. **
-
Was zahlt die Unfallversicherung bei einem Arbeitsunfall?
Was zahlt die Unfallversicherung bei einem Arbeitsunfall? Die Unfallversicherung zahlt in der Regel die Kosten für die medizinische Behandlung, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Beeinträchtigungen. Zudem können auch Leistungen für Hilfsmittel, wie beispielsweise Rollstühle oder Prothesen, übernommen werden. Die Höhe der Leistungen hängt von der Schwere des Unfalls und den individuellen Umständen ab. Es ist wichtig, dass der Arbeitsunfall umgehend der Unfallversicherung gemeldet wird, um die Leistungsansprüche geltend machen zu können. **
Ähnliche Suchbegriffe für Aufbewahren
-
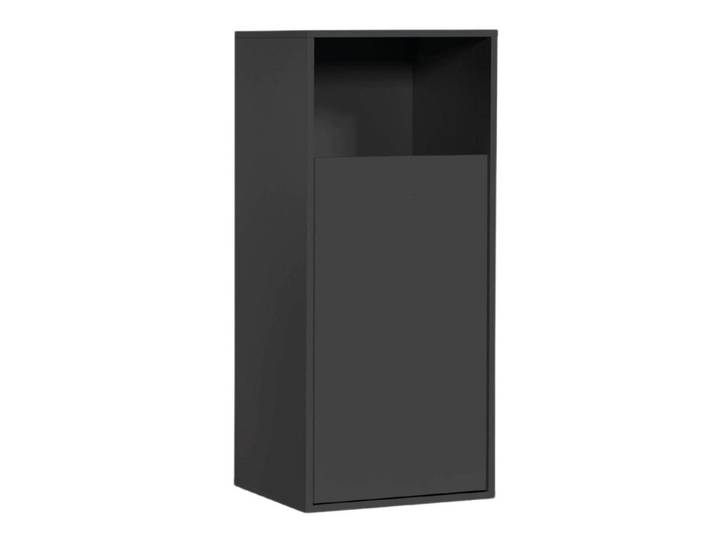
Mokebo Wäscheschrank, Schwarz, 41x95x40 cm, Ordnen & Aufbewahren, Wäschekörbe & Tonnen<p>Der <strong>Mokebo WÄSCHESCHRANK</strong> in elegantem Schwarz ist die ideale Lösung für alle, die eine stilvolle und praktische Möglichkeit zur <strong>Wäscheaufbewahrung</strong> suchen. Mit den Maßen <strong>Breite: 41 cm, Tiefe: 40 cm, Höhe: 95 cm</strong> fügt sich dieser Wäschesammler harmonisch in jedes Wohnambiente ein und bietet Schmutzwäsche ein ansprechendes Zuhause.</p><p>Hergestellt in Deutschland aus hochwertigem Holzwerkstoff aus europäischen Wäldern, überzeugt der Wäscheschrank nicht nur durch sein minimalistisches Design, sondern auch durch seine Funktionalität. Die schlichte, kratzfeste Beschichtung in mattem Schwarz sorgt für Langlebigkeit und Pflegeleichtigkeit. Die dezenten Metallgriffe runden das moderne Erscheinungsbild ab und machen den Schrank zu einem echten Blickfang.</p><p>Der Wäschehüter ermöglicht eine einfache Sortierung der Schmutzwäsche, sei es nach Farbe oder Waschtemperatur. Durch die praktischen Aussparungen der Türen kannst du die Wäsche mühelos hineinwerfen und so für Ordnung sorgen. Der Wäscheschrank lässt sich hervorragend mit anderen Wäschekörben, wie dem <strong>Ikea Klunka</strong>, kombinieren oder auch ohne Einsatz nutzen.</p><p>Ob im Schlafzimmer, Badezimmer, Keller oder Hauswirtschaftsraum – der <strong>Mokebo WÄSCHESCHRANK</strong> ist vielseitig einsetzbar und kann mit weiteren Schrankmodulen gestapelt werden. Unterstütze eine bewusste Möbelmarke und bereichere dein Zuhause mit funktionalen und erschwinglichen Möbeln, die ressourcenschonend produziert werden.</p>84,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Wer zahlt die Sozialversicherung bei Krankengeld?
Die Sozialversicherung bei Krankengeld wird in der Regel von der Krankenkasse des Arbeitnehmers übernommen. Der Arbeitgeber zahlt während der Krankheitsphase weiterhin den Arbeitgeberanteil zur Sozialversicherung. Der Arbeitnehmer selbst muss in der Regel keine Beiträge zur Sozialversicherung während des Krankengeldbezugs zahlen. Es ist wichtig, dass der Arbeitnehmer rechtzeitig alle erforderlichen Unterlagen bei seiner Krankenkasse einreicht, um das Krankengeld zu erhalten. In einigen Fällen kann es auch vorkommen, dass die Rentenversicherung oder die Unfallversicherung für das Krankengeld zuständig ist, je nach Ursache der Krankheit oder des Unfalls. **
-
Wer zahlt das Krankengeld bei einem Arbeitsunfall?
Das Krankengeld bei einem Arbeitsunfall wird in der Regel von der gesetzlichen Unfallversicherung gezahlt. Diese Versicherung ist für die finanzielle Absicherung von Arbeitsunfällen zuständig und übernimmt die Kosten für die medizinische Behandlung sowie das Krankengeld. Arbeitnehmer sind automatisch über ihren Arbeitgeber bei der gesetzlichen Unfallversicherung versichert. In einigen Fällen kann auch die Krankenkasse das Krankengeld bei einem Arbeitsunfall übernehmen, wenn die gesetzliche Unfallversicherung nicht zuständig ist. Es ist wichtig, den Arbeitsunfall umgehend zu melden und alle notwendigen Schritte zur Beantragung des Krankengeldes einzuleiten. **
-
Welche Leistungen gewährt die gesetzliche Unfallversicherung bei einem tödlichen Arbeitsunfall?
Welche Leistungen gewährt die gesetzliche Unfallversicherung bei einem tödlichen Arbeitsunfall? Die gesetzliche Unfallversicherung gewährt in solchen Fällen unter anderem eine Hinterbliebenenrente für die Familie des Verstorbenen. Zudem werden die Kosten für die Bestattung übernommen. Auch eventuelle Ausbildungs- oder Rentenansprüche der Hinterbliebenen können geltend gemacht werden. Darüber hinaus können auch Unterstützungsleistungen für die Kinder des Verstorbenen in Anspruch genommen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.